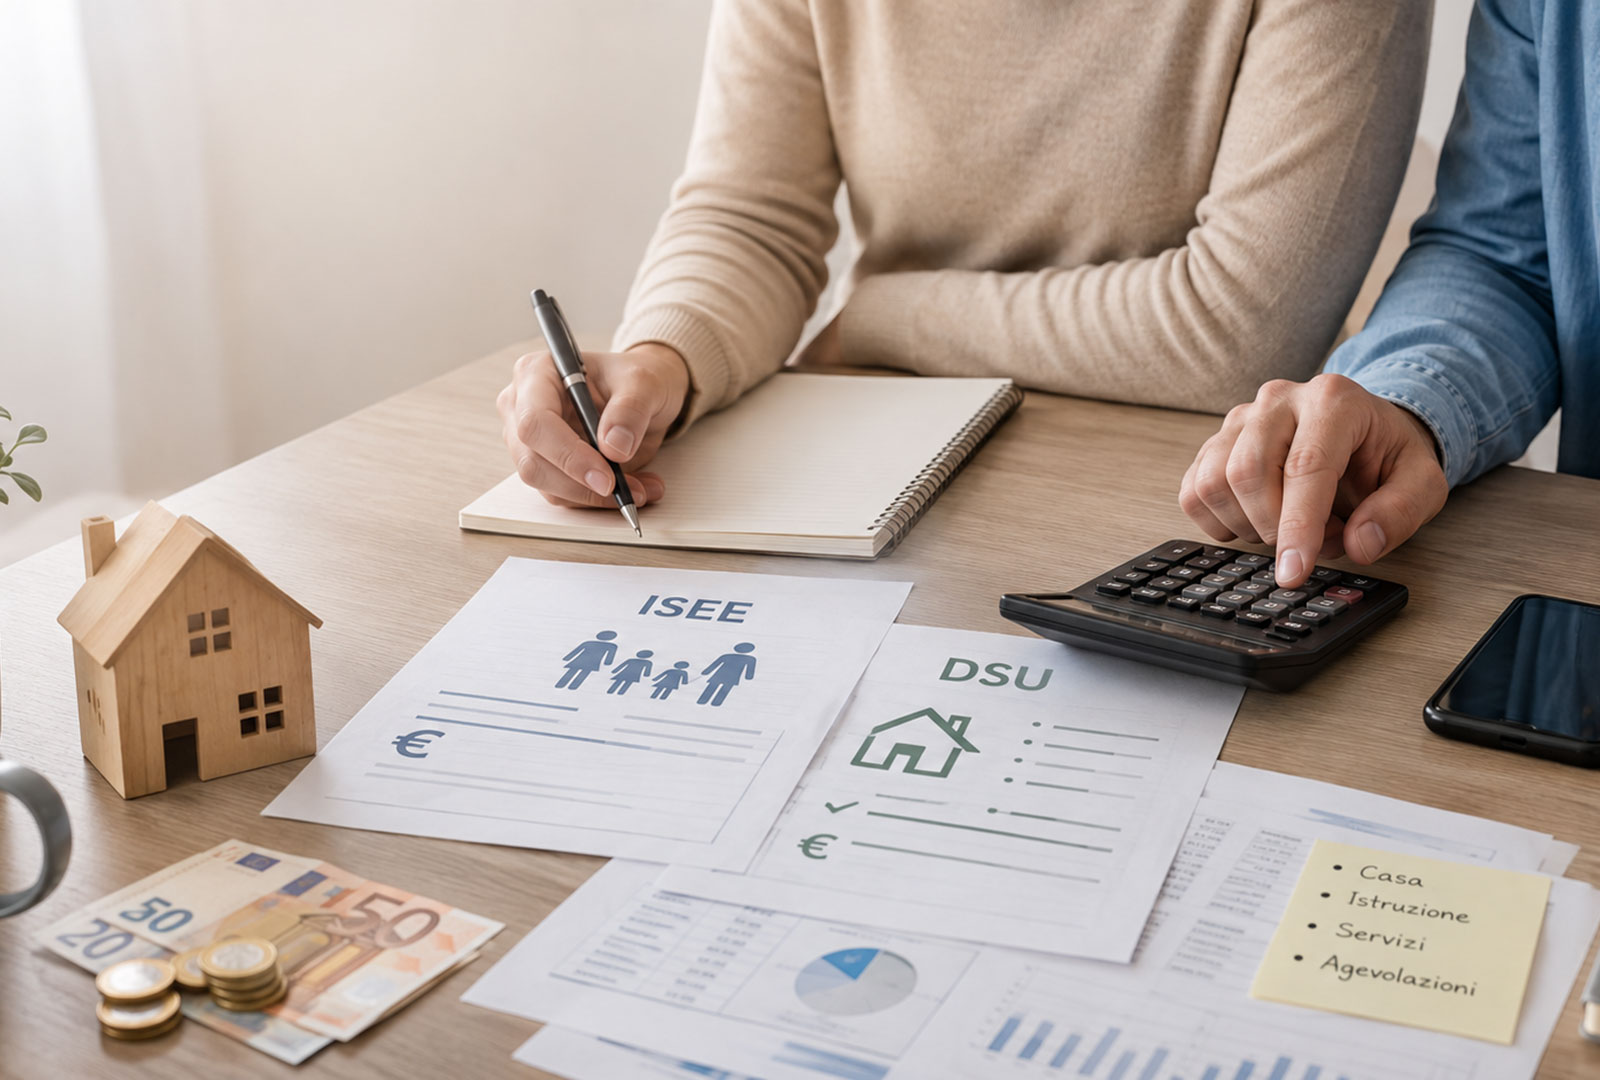
«ISEE, ISEEE, ISEEEE», a volte questo termine diventa per i miei clienti un vero e proprio mantra, capace di tormentare le loro menti. In fondo, è il parametro principale attraverso il quale si definisce l’accesso a tutta una serie di prestazioni sociali, come ad esempio l’assegno di inclusione, il bonus psicologo, la Carta Giovani e tante altre ancora. Ma quanti di noi sanno realmente come si calcola l’ISEE?
Conoscere le sue modalità di calcolo non è semplicemente un non troppo divertente esercizio matematico: l’ISEE è l’indicatore del benessere finanziario del nostro nucleo familiare. Nelle prossime righe osserveremo da vicino le principali componenti che lo caratterizzano per comprendere meglio come viene determinato l’accesso ai vari bonus ed esenzioni fiscali.
Che cos’è l’ISEE?
Prima di addentrarci nel calcolo dell’ISEE sveliamo il significato di questo acronimo: Indicatore della Situazione Economica Equivalente. Come già accennato, nel nostro ordinamento rappresenta il parametro principale per definire il benessere finanziario di un nucleo familiare. Attraverso il valore espresso, la Pubblica Amministrazione e gli enti territoriali verificano se un nucleo possiede i requisiti per accedere a prestazioni sociali agevolate, esenzioni fiscali, contributi pubblici e tariffe agevolate sui servizi essenziali.
Chiariamo immediatamente un punto: l’ISEE non corrisponde all’ammontare degli stipendi percepiti oppure al totale dei fondi depositati sui conti correnti. Infatti, esso viene determinato tramite le seguenti variabili:
- la componente reddituale (ISR), ovvero i guadagni complessivi ottenuti da tutti i componenti del nucleo;
- la componente patrimoniale (ISP). In questo caso facciamo riferimento all’insieme dei beni immobiliari (fabbricati, terreni) e mobiliari (conti, depositi, investimenti finanziari);
- la scala di equivalenza (SE). Si tratta di un meccanismo matematico pensato per “equilibrare” i redditi e i patrimoni delle famiglie.
Nella pratica, la scala di equivalenza si fonda su un’economia di scala e cerca di rispondere alla domanda: «Quante risorse servono ad esempio ad un nucleo familiare composto da 4 persone per mantenere lo stesso livello di benessere rispetto ad un nucleo composto da sole 2 persone?».
Proviamo a semplificare ancor di più il concetto. Una famiglia di 4 persone ovviamente non spende il doppio di una famiglia di 2 persone. Perché? L’affitto o il mutuo per un trilocale è certamente superiore rispetto a quello di un bilocale, ma non equivale al doppio del prezzo.
Lo stesso discorso può essere fatto per le utenze: un nucleo familiare più grande non è detto che consumi più corrente rispetto ad uno più piccolo, in quanto dipende dalla routine e dalle attività che si svolgono tra le mura domestiche. Di conseguenza, la scala di equivalenza è un coefficiente pensato per fornire un quadro attinente alla realtà delle risorse necessarie per ogni singolo nucleo familiare.
Chi fa parte del nucleo familiare?
Nei paragrafi precedenti abbiamo sottolineato che il calcolo dell’ISEE serve a rispecchiare la situazione finanziaria di un nucleo familiare. Ma chi viene considerato parte di quest’ultimo?
Ai fini dell’attestazione ISEE, il nucleo coincide con la famiglia anagrafica, ovvero l’insieme delle persone che convivono nella medesima dimora e sono iscritte sullo stesso stato di famiglia.
I membri del nucleo familiare possono essere legati da:
- matrimonio o unione civile;
- vincoli di parentela;
- relazioni di adozione, tutela o legami affettivi documentati.
I coniugi fanno parte del medesimo nucleo anche qualora risiedano in abitazioni differenti. Allo stesso modo, i figli maggiorenni non conviventi possono rientrare nella famiglia anagrafica dei genitori qualora risultino fiscalmente a loro carico e non siano né sposati, né abbiano figli.
Il calcolo del coefficiente della scala di equivalenza
Ora che abbiamo definito il perimetro del nucleo familiare non ci resta che comprendere come vengono conteggiati i coefficienti della scala di equivalenza.
Ad ogni nucleo familiare viene assegnato un parametro numerico che parte da 1 per la persona singola e cresce in misura proporzionale con l’aumentare dei membri:
- 1 componente: parametro 1,00;
- 2 componenti: parametro 1,57 (non 2,00, proprio per il concetto di economia di scala spiegato nei paragrafi precedenti);
- 3 componenti: parametro 2,04;
- 4 componenti: parametro 2,46;
- 5 componenti: parametro 2,85.
Per i nuclei con più di 5 persone, si aggiunge un incremento di 0,35 per ogni membro ulteriore. I coefficienti appena elencati possono aumentare in presenza di situazioni che generano maggiori spese o carichi assistenziali, come ad esempio la presenza di figli minori a carico o la convivenza con un parente affetto da disabilità.
Quali patrimoni vengono calcolati nell’ISEE?
Per rispondere alla domanda “Come si calcola l’ISEE?” è infine necessario tenere conto dell’ultima variabile, ovvero il patrimonio. Questo è composto da tre componenti:
- immobiliare;
- mobiliare;
- risorse all’estero.
Il patrimonio immobiliare
La componente immobiliare comprende il valore catastale di case, appartamenti, locali commerciali e terreni posseduti da ciascun componente. L’abitazione principale gode invece della cosiddetta franchigia di esenzione, ovvero una soglia di valore che non viene considerata nel calcolo dell’ISEE.
Il motivo della sua presenza è che l’abitazione principale rappresenta un bene primario e non un investimento tramite il quale ricavare una rendita. Ma come viene calcolata la franchigia?
Viene determinata in base ai componenti del nucleo familiare (la presenza di più membri determina una franchigia più elevata) e al luogo dove la casa è collocata (nei capoluoghi i costi sono più elevati e di conseguenza il valore della franchigia viene ulteriormente innalzato).
Il patrimonio mobiliare
Nel patrimonio mobiliare rientrano:
- conti correnti bancari e postali;
- libretti di risparmio, depositi a risparmio e certificati di deposito.
- fondi comuni di investimento, azioni, obbligazioni e gestioni patrimoniali.
Al fine di tutelare il risparmio delle famiglie, il nostro ordinamento esclude dal calcolo dell’ISEE i prodotti finanziari destinati alla raccolta del risparmio, come i titoli di Stato o i buoni postali fruttiferi, per un tetto massimo complessivo di 50.000 euro.
Risorse all’estero
La rendicontazione patrimoniale deve comprendere anche i valori finanziari detenuti all’estero. È obbligatorio indicare i conti correnti esteri, le disponibilità in valuta straniera, le detenzioni in criptovalute e i flussi finanziari riconducibili a rimesse di denaro verso Paesi diversi rispetti a quello di residenza.
Un esempio di calcolo dell’ISEE
Ora che abbiamo recuperato tutti i tasselli del mosaico facciamo un esempio pratico per capire meglio come si calcola l’ISEE.
Prendiamo due nuclei familiari. Il primo è composto semplicemente da marito e moglie. Il secondo invece è formato da due coniugi più due figli minorenni a carico. Per entrambi i nuclei la somma della componente reddituale con quella patrimoniale è uguale a 50.000 euro.
La formula per calcolare l’ISEE è la seguente:
(componente reddituale + patrimoniale) / scala di equivalenza
Per quanto riguarda il nucleo composto da solamente due coniugi il calcolo sarà il seguente:
50.000 euro/ 1,57 = 31.847 €
Nel secondo caso invece gli elementi del calcolo dell’ISEE varieranno così:
- 2,46 il parametro base per un nucleo di 4 componenti;
- 0,10 la maggiorazione per la presenza di due figli minori a carico;
Quindi:
50.000 euro/ 2,56 = 19.531 €
La differenza tra ISEE ordinario e corrente
Quello appena calcolato nell’esempio rappresenta un ISEE ordinario. Tuttavia, in alcuni casi si può ricorrere anche all’ISEE corrente. Qual è la differenza tra i due?
L’ISEE ordinario è l’indicatore standard ed è valido a partire dalla data di rilascio fino al 31 dicembre del medesimo anno solare. I valori economici inseriti si riferiscono al secondo anno antecedente a quello di presentazione della dichiarazione (ad esempio, per una richiesta presentata nel 2026, si dichiarano redditi e patrimoni posseduti al 31 dicembre 2024).
Proprio perché l’ISEE ordinario rispecchia una situazione finanziaria antecedente di due anni, è stata introdotta la possibilità di ricorrere all’ISEE Corrente, il quale però può essere utilizzato solo in alcuni casi specifici:
- variazioni dell’attività lavorativa o reddituale dovute a licenziamento, chiusura di partita IVA, cassa integrazione o una contrazione consistente del reddito complessivo familiare rispetto a quello dell’ISEE ordinario;
- variazioni del patrimonio dovute alla riduzione delle giacenze mobiliari o delle proprietà immobiliari rispetto a quanto registrato due anni prima.
Come richiedere l’attestazione ISEE?
Per ottenere l’attestazione ISEE è indispensabile trasmettere la Dichiarazione Sostitutiva Unica (DSU). È importante sottolineare, che l’elaborazione del valore finale del calcolo ISEE è di competenza esclusiva dell’INPS che incrocerà le informazioni fornite attraverso la DSU con le banche dati dell’Agenzia delle Entrate.
Il consiglio per evitare una trasmissione errata dei dati (che potrebbe determinare poco piacevoli sanzioni) è quella di rivolgersi sempre ad un professionista. Mi chiamo Laura Oppo e sono una consulente fiscale e tributaria a Torino: sono pronta a fornirti tutto il supporto necessario per le tue esigenze fiscali. Scopri tutti i miei servizi e contattami senza impegno per una consulenza.