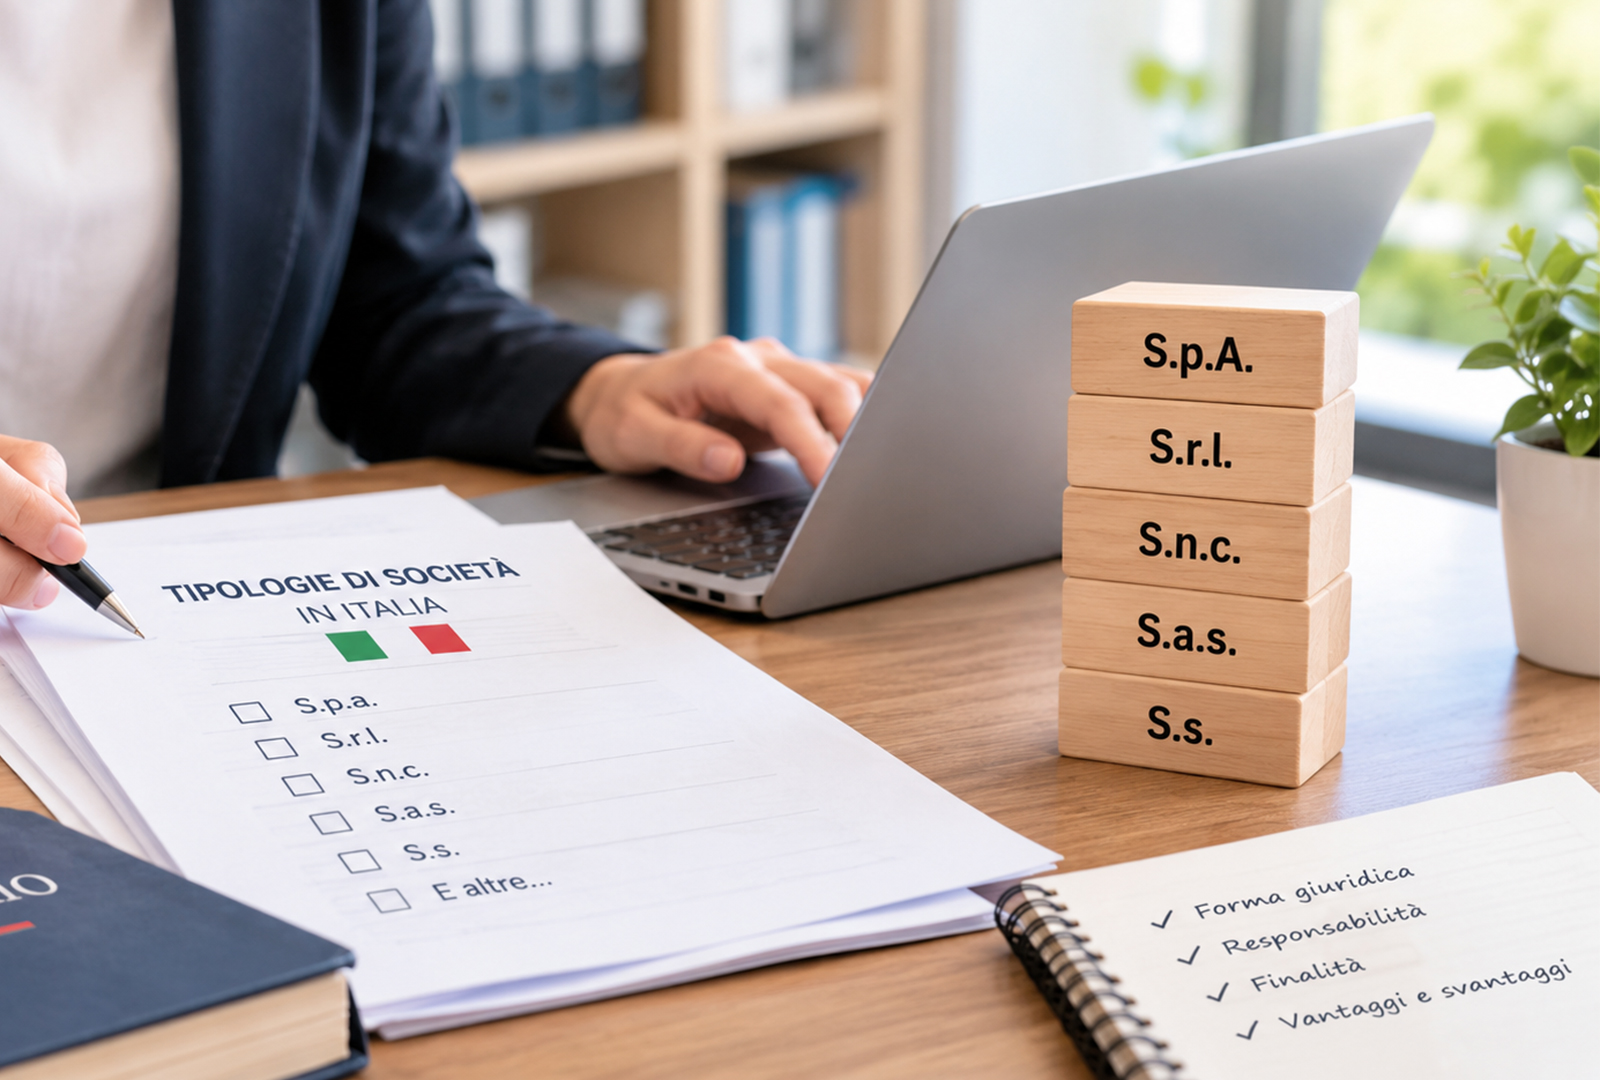
S.p.a, S.n.c, S.a.s … ma quante sigle esistono per classificare le tipologie di società in Italia? Sarò sincera: ce ne sono abbastanza e ovviamente districarsi tra tutte queste “etichette” non è così semplice. Però non temere, sono proprio qui per aiutarti a fare ordine nella tua testa!
Nelle prossime righe osserveremo da vicino i tipi di società previste dall’ordinamento e faremo anche una serie di esempi pratici per rendere la loro struttura e le loro modalità operative facilmente comprensibili.
Come vengono classificate le società in Italia?
Il sistema italiano suddivide le società in base:
- all’ambito di operatività;
- al livello di responsabilità patrimoniale dei partecipanti alla società stessa.
Distinzioni in base all’operatività
Partiamo proprio dal concetto di operatività. Che cosa si intende? Il termine fa riferimento alle finalità che si prepongono le attività delle società. A tal fine queste vengono suddivise in commerciali e non commerciali.
Le prime sono definite dall’articolo 2195 del Codice Civile e comprendono le imprese dedite alla produzione industriale di beni e servizi, alla vendita di merci, al trasporto di cose o persone, alle attività bancarie e assicurative. Tra gli esempi pratici di questo genere di attività troviamo i negozi di abbigliamento, le aziende manifatturiere, i panifici, i ristoranti e così via.
Le aziende non commerciali invece svolgono attività economiche diverse da quelle appena citate. Rientrano in questa fattispecie le aziende che operano nel settore agricolo (l’ordinamento le definisce non commerciali, nonostante si producano e si vendano dei beni), ma anche le società che si occupano solo della gestione dei patrimoni. Facciamo un esempio per rendere tutto più chiaro.
Mettiamo che tu insieme ai tuoi fratelli e sorelle abbia ereditato tutta una serie di proprietà che vengono semplicemente messe in affitto. Per riscuotere i canoni di locazioni potresti istituire insieme agli eredi una società semplice (l’unica forma societaria possibile per le attività non commerciali: la osserveremo nel dettaglio più avanti).
L’attività sarà limitata alla gestione dei patrimoni immobiliari e la società non potrà né vendere né comprare ulteriori immobili (questa rappresenta un’attività commerciale. Per effettuarla bisognerebbe cambiare la conformazione societaria).
Distinzioni in base alle responsabilità patrimoniali
Secondo l’ordinamento italiano ad alcune società viene riconosciuta la personalità giuridica, mentre ad altre no. Che cosa significa?
Nella pratica per la legge italiana alcune società sono considerate dei veri e propri soggetti di diritto indipendentemente dai soci che le compongono. In base a questa classificazione variano anche le responsabilità patrimoniali.
Le società che hanno una propria personalità giuridica sono quelle di capitali. In queste le obbligazioni sociali e anche eventuali sanzioni gravano esclusivamente sul patrimonio dell’azienda. Al contrario nelle società di persone, che non hanno personalità giuridica, le obbligazioni societarie gravano direttamente sui soci. Quindi, se una di queste attività fosse in debito con il Fisco, l’agenzia delle Entrate si rifarebbe direttamente sui loro patrimoni personali.
Quali sono le società di persone?
La struttura di questo nostro viaggio alla scoperta delle tipologie di società in Italia va immaginata un po’ come una matrioska. La bambola più grande etichettata “società in Italia” svela due bambole più piccole classificate rispettivamente come “società di persone” e “società di capitali”.
Partiamo allora dalla matrioska delle società di persone. Al suo interno troveremo:
- società semplice (S.s);
- società in nome collettivo (S.n.c);
- società in accomandita semplice (S.a.s).
Società semplice (S.s.)
Il Codice Civile indica la società semplice come l’unità di base sulla quale si definisce la disciplina generale di tutti gli altri tipi di società. Come abbiamo già accennato precedentemente, la peculiarità della società semplice è che non può esercitare alcuna attività commerciale.
Di conseguenza, può essere utilizzata solo per alcuni tipi di attività:
- coltivazioni e allevamenti agricoli;
- professionisti che scelgono di unire le proprie forze per condividere strutture e competenze, come gli studi associati;
- per chi intende gestire patrimoni familiari, mobiliari o immobiliari, al solo fine di percepirne i frutti, ad esempio incassando i canoni di affitto di diversi locali.
La sua costituzione è, scusa il gioco di parole, molto semplice. Non è richiesto alcun capitale sociale minimo e l’amministrazione spetta a ciascun socio in modo disgiunto. Detto in parole semplice, ogni partecipante ha il potere di compiere atti in nome della società senza dover richiedere l’autorizzazione preventiva degli altri soci.
Tuttavia, la società semplice non ha personalità giuridica: tutti i soci, quindi, rispondono verso le obbligazioni assunte dalla società in maniera illimitata e solidale. Nella pratica, se la società non riesce a pagare un debito, il creditore può bussare direttamente alla porta del singolo socio e rivalersi sui suoi beni personali, come il conto corrente o le proprietà di famiglia.
Società in nome collettivo (S.n.c.)
La società in nome collettivo (S.n.c) è la forma societaria tipica di una piccola o media attività commerciale. Possiamo definirla come una società fondata sulla fiducia tra i soci. Questa non è solamente una frase retorica, ma una vera e propria modalità operativa di questa forma di associazione. I motivi?
Tutti i soci condividono la gestione quotidiana dell’impresa e partecipano alla divisione degli utili o delle perdite in proporzione al capitale o al lavoro conferito. Allo stesso tempo, verso i debiti contratti dalla società, ogni socio risponde illimitatamente con tutto il proprio patrimonio personale e solidalmente per conto degli altri.
Per la costituzione di una S.n.c. la legge richiede un percorso ben preciso:
- occorre costituire la società davanti a un notaio tramite atto pubblico o scrittura privata autenticata:
- procedere all’iscrizione nel registro delle Imprese.
La denominazione dell’azienda, la cosiddetta ragione sociale, deve obbligatoriamente contenere il nome di almeno uno dei soci unito alla dicitura S.n.c., ad esempio Elettrodomestici di Rossi & Bianchi S.n.c.
Società in accomandita semplice (S.a.s.)
La società in accomandita semplice (S.a.s) è caratterizzata da una struttura a responsabilità mista. Cosa significa?
Per capirlo partiamo dall’esigenza con cui nasce questa forma societaria. Mettiamo che tu abbia un’idea imprenditoriale, ma non abbia le risorse economiche per finanziare il tuo progetto. Allo stesso tempo, ipotizziamo che ci siano degli investitori disposti ad investire nel tuo progetto, ma non vogliano esser coinvolti nella gestione operativa della società. Ecco, questo è lo scenario perfetto per una società in accomandita semplice.
In questa forma societaria i soci sono quindi suddivisi in due categorie distinte:
- accomandatari. Con questo termine si intendono i soci operativi e i gestori di fatto dell’impresa. A loro competono in via esclusiva la direzione aziendale, la firma degli atti e l’amministrazione. Assumono una responsabilità illimitata e solidale per tutte le obbligazioni della società (come già visto per i soci della S.n.c). In caso di rovesci finanziari o fallimento, risponderanno dei debiti anche con i propri beni personali;
- accomandanti. Questi sono i soci finanziatori. Essi apportano capitale all’azienda per sostenere la crescita del business e partecipano alla ripartizione degli utili generati. La legge concede loro uno “scudo” straordinario: la loro responsabilità per i debiti sociali è limitata unicamente alla quota versata. I creditori dell’azienda non potranno mai intaccare i loro beni privati.
Per i soci accomandanti c’è una regola da non infrangere mai: non devono in nessun modo amministrare la società o effettuare azioni in nome di essa. Qualora ciò accadesse, verrebbe immediatamente revocato il beneficio della responsabilità limitata per essere equiparati in tutto per tutto ai soci accomandatari.
Quali sono le società di capitali?
Dalle persone passiamo alle società di capitali. Queste ultime, come ribadito nei paragrafi precedenti, sono imprese che acquisiscono una propria personalità giuridica. Nel settore, si dice che possiedono un’autonomia patrimoniale perfetta, ovvero i fondi aziendali sono nettamente separati dai patrimoni privati dei soci.
Società a responsabilità limitata (S.r.l. e S.r.l. Unipersonale)
Tra le tipologie di società in Italia la S.r.l è indubbiamente la più diffusa nel tessuto imprenditoriale italiano. Il motivo? Mette al riparo tutti i soci dai possibili rovesci finanziari dell’azienda. Infatti, l’impresa risponde di eventuali debiti esclusivamente attraverso il patrimonio sociale. Anche nel caso dovesse rischiare il fallimento, il patrimonio privato dei soci, come case o auto, non verrà mai intaccato.
Ma cosa bisogna fare per costituirla? Deve essere innanzitutto formata attraverso un atto pubblico notarile. Dopodiché va versato il capitale sociale che deve essere almeno di 10.000 euro. I costi limitati per l’apertura rendono la S.r.l ideale per le piccole e medie imprese.
Le società a responsabilità limitata vengono scelte anche per la loro flessibilità nella gestione. L’amministrazione può essere affidata ad un amministratore unico o ad un consiglio di amministrazione. Allo stesso tempo, possono essere conferiti poteri di gestione a soggetti esterni non soci: il caso tipico è quello della nomina del Direttore generale tramite una speciale procura notarile. Questa figura, anche non essendo socio, interviene sugli aspetti finanziari, commerciali e organizzativi dell’azienda.
Tornando ai soci, ognuno di essi possiede delle quote che possono essere solitamente cedute o vendute a terzi, a mano che non siano presenti esplicite limitazioni all’interno dello statuto societario.
Società a responsabilità limitata semplificata (S.r.l.s)
La società a responsabilità limitata semplificata potrebbe essere definita come una S.r.l “senza optional”. È stata introdotta nel nostro ordinamento solo nel 2012 con l’obiettivo di agevolare l’imprenditoria giovanile. In che modo avrebbe dovuto spingere i più giovani a fondare un’impresa?
- Il capitale sociale per aprire la società può essere compreso tra 1 euro e 9.999 euro da versare in denaro al momento della stipula. Attenzione però, se si supera questo capitale si passa ad una S.r.l ordinaria con la relativa tassazione ordinaria.
- I costi notarili sono azzerati. Si pagano solo le imposte di registro, i diritti camerali e le bolle.
Ma la S.r.l.s conviene veramente? Sarò sincera come al solito: purtroppo ci sono molti risvolti della medaglia da considerare. Il primo riguarda lo statuto. La legge impone alla S.r.l.s di adottare uno statuto imposto dal ministero che non può essere modificato. Questo è molto rigido e impone tutta una serie di paletti che possono trasformarsi in un vero e proprio limite per lo sviluppo dell’azienda. Solo per citarne alcuni:
- non è possibile nominare amministratori esterni non soci;
- non è possibile stabilire che un socio prenda una quota di utili superiore rispetto agli altri;
- non si possono vendere quote a terzi senza l’approvazione di tutti i soci.
Un altro handicap della S.r.l.s è il suo capitale limitato. Una somma massima di 9.999 euro non conferisce mai ad investitori ed istituti creditizi una fiducia tale da conceder prestiti a cuor leggero. Inoltre, smentiamo anche la falsa equazione S.r.l.s uguale meno tasse. Infatti, aldilà dell’azzeramento dei costi notarili al momento dell’apertura, successivamente la società sarà sottoposta alla medesima tassazione di una S.r.l.
Società per azioni (S.p.A.)
Con la società per azioni facciamo un salto di qualità. Infatti, rappresenta la veste giuridica ideale per le grandi imprese, gli istituti bancari e i gruppi industriali.
Come facilmente intuibile dalla denominazione, la caratteristica fondamentale della S.p.A. è la suddivisione del proprio capitale in frazioni omogenee e standardizzate denominate azioni. A differenza delle quote di una S.r.l., le azioni sono veri e propri titoli di credito che possono essere venduti e acquistati liberamente. Ciò consente alla S.p.A. di reperire liquidità e fondi sul mercato finanziario, sia accogliendo nuovi investitori privati sia proponendo i propri titoli al pubblico risparmio attraverso la quotazione sui mercati borsistici.
Ma quali sono i requisiti per aprire questo tipo di società?
Partiamo dal capitale sociale minimo che deve ammontare almeno a 50.000 euro. Dopodiché, passiamo alla struttura organizzativa, la quale a differenza delle tipologie di società osservate finora, è molto rigida.
La Spa prevede una netta divisione tra chi possiede le azioni e chi amministra la società. È presente un’assemblea dei soci, che è l’organo che riunisce i proprietari delle azioni. Questa non gestisce direttamente l’azienda, ma nomina chi dovrà guidarla.
L’assemblea ordinaria si riunisce una volta all’anno per approvare il bilancio, per decidere la destinazione dei dividendi, così come per nominare o revocare amministratori o revisori. Possono essere convocate anche assemblee straordinarie per deliberare modifiche allo statuto, aumenti e riduzioni del capitale sociale o fusioni con altre società.
Dall’altro lato c’è invece il Consiglio di Amministrazione che ha il compito di gestire direttamente l’azienda. Al suo vertice c’è il celebre amministratore delegato o CEO, se vogliamo essere più internazionali.
La legge però prevede che siano presenti anche tutta una serie di organi di controllo con il compito di vigilare sulle attività dell’azienda. Tra questi troviamo il collegio sindacale, composto da 3 o 5 soggetti tra commercialisti e revisori, con il compito di monitorare l’osservanza dello stato e l’adeguatezza della società dal punto di vista organizzativo e contabile.
Allo stesso modo è prevista anche la presenza di un revisore legale dei conti, il quale è un soggetto esterno iscritto all’albo dei revisori, che verifica la veridicità dei bilanci di esercizio. Inoltre, le S.p.A. quotate in borsa sono sottoposte alla costante supervisione del CONSOB, l’autorità pubblica di vigilanza sui mercati finanziari.
La Società in Accomandita per Azioni (S.a.p.a.)
L’ultima tipologia di società di capitali in Italia è la società in accomandita per azioni. È poco diffusa e come la società in accomandita semplice vista precedentemente, ripropone la suddivisione tra soci accomandatari e accomandanti. I primi amministrano la società, mentre i secondi sono solo azionisti e finanziatori.
La differenza sostanziale rispetto ad una S.p.a sta proprio nel ruolo dei soci accomandatari:
- nella S.a.p.a rispondono verso gli obblighi aziendali con responsabilità illimitata e solidale. Quindi, in caso di debiti, non verrà solo intaccato il capitale sociale, ma anche i loro patrimoni privati;
- mentre nelle S.p.a gli amministratori vengono nominati e revocati dall’assemblea, nella S.a.p.a i soci accomandatari sono amministratori di diritto permanente senza vincoli temporali. Possono essere revocati solo dall’assemblea straordinaria tramite la maggioranza prevista dallo statuto. Inoltre, la revoca può avvenire solo per giusta causa. Invece, per le nuove nomine serve il consenso di tutti gli altri accomandatari;
- non può essere nominato un amministratore esterno.
Le S.a.p.a vengono utilizzate raramente ed in genere per le grandi holding di famiglia. In questo caso, se un’azionista esterno comprasse la maggioranza delle azioni non avrebbe comunque in assemblea il potere di eliminare i vecchi amministratori e nominarne nuovi a suo piacimento. Infatti, sarebbe semplicemente un socio accomandante, mentre la nomina e le revoche degli amministratori resta una prerogativa degli accomandatari.
Per orientarsi in questa giungla di sigle societarie e in tutti i loro aspetti contabili e amministrativi è importante affidarsi a dei professionisti del settore. Mi chiamo Laura Oppo e sono una consulente fiscale e tributaria a Torino: scopri tutti i miei servizi!